Pediu o resgate de um fundo e o dinheiro não caiu? Quase sempre a explicação está em duas etapas: a cotização, que define o valor da cota usado no resgate, e a liquidação, que é o dia em que o dinheiro chega à conta. Num fundo “D+30 com liquidação em D+2”, o prazo real pode passar de 35 dias. Entender a sigla evita o erro mais caro: usar fundo lento como reserva de emergência.
Cotização é a data em que a cota do resgate é calculada; liquidação é quando o dinheiro chega à conta. A sigla D+ indica quantos dias depois do pedido cada etapa ocorre. Fundos DI costumam ser D+0; fundos de ações e multimercados, D+30 ou mais. Resgates antes de 30 dias pagam IOF regressivo em fundos de renda fixa.
Principais pontos
- Cotização define o valor da cota usado no resgate; liquidação é o crédito do dinheiro na conta.
- O prazo total é a soma das duas etapas, e o regulamento diz se conta dias corridos ou úteis.
- Fundos DI costumam ter resgate em D+0 ou D+1; fundos de ações e multimercados, com frequência D+30.
- Resgate antes de 30 dias em fundos de renda fixa e multimercado paga IOF, que começa em 96% do rendimento.
- Come-cotas é cobrado no último dia útil de maio e novembro, a 15% ou 20%, e não atinge fundos de ações.
Cotização e liquidação: as duas etapas do resgate
Quando você pede o resgate, o fundo não devolve o dinheiro pelo valor da cota daquele momento. Ele espera a data de cotização, definida no regulamento, e usa o valor da cota desse dia para calcular quanto você vai receber. Até lá, seu dinheiro continua exposto às oscilações da carteira, para cima ou para baixo.
A segunda etapa é a liquidação: o prazo entre a cotização e o crédito efetivo na sua conta. Um fundo “D+30 / D+2” converte as cotas 30 dias após o pedido e paga dois dias úteis depois. O prazo total é a soma dos dois.
Dias corridos, dias úteis e o calendário
O regulamento diz se a contagem é em dias corridos ou úteis; é comum a cotização longa ser em corridos e a liquidação, em úteis. Se a data de cotização cair em fim de semana ou feriado, passa para o dia útil seguinte. Pedidos feitos depois do horário limite do fundo, o chamado horário de corte, contam como feitos no dia útil seguinte.
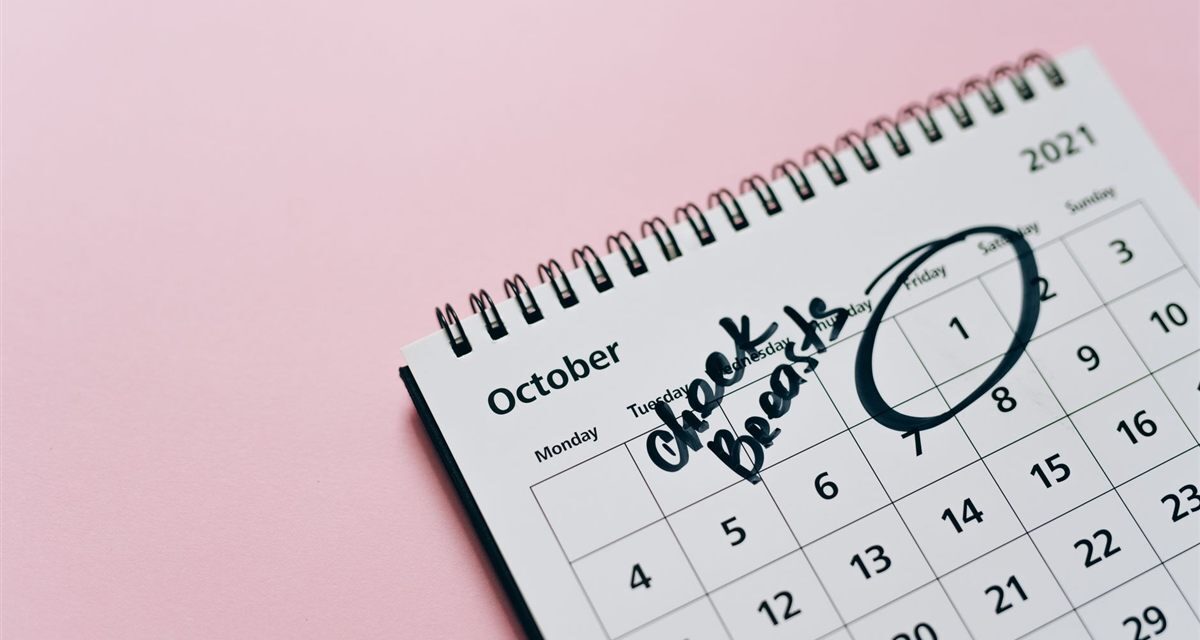
Exemplo ilustrativo: um pedido de resgate em 1º de outubro de 2026, quinta-feira, num fundo D+30 corridos com liquidação em D+2 úteis. Os 30 dias levam a 31 de outubro, um sábado. A segunda-feira, 2 de novembro, é feriado de Finados, então a cotização vai para terça, dia 3. Mais dois dias úteis e o dinheiro cai na quinta, 5 de novembro: 35 dias depois do pedido, não 32.
Prazos típicos por tipo de fundo
Cada fundo define o próprio prazo. A tabela mostra prazos típicos, não regras: confira sempre o regulamento.
| Tipo de fundo | Cotização típica | Liquidação típica | Prazo total típico |
|---|---|---|---|
| Renda fixa DI / referenciado | D+0 | D+0 ou D+1 | No mesmo dia ou no seguinte |
| Renda fixa crédito privado | D+1 a D+60 | D+1 | De dias a dois meses |
| Multimercado | D+1 a D+30 | D+1 a D+2 | Até cerca de um mês |
| Ações | D+1 a D+30 | D+2 a D+3 | De dias a mais de um mês |
| FIDC aberto para varejo | Variável | Variável | Até 180 dias (limite da CVM 175) |
Por que fundos de ações e multimercados demoram mais
O prazo protege quem fica no fundo. Um fundo DI tem títulos públicos que viram dinheiro no mesmo dia. Um fundo de ações ou de crédito tem ativos que levam tempo para ser vendidos a preço justo; com resgates em massa e prazo curto, o gestor venderia às pressas, prejudicando quem permaneceu.
Com 30 dias, o gestor organiza as vendas sem ser atropelado por movimentos de manada. É a lógica do prêmio de liquidez: quem aceita esperar espera, em tese, retorno maior, sem garantia.
IOF: o custo de resgatar antes de 30 dias
Em fundos de renda fixa e multimercados, resgatar com menos de 30 dias de aplicação gera IOF sobre o rendimento, numa tabela regressiva que começa em 96% no primeiro dia e zera no 30º. No 10º dia, o imposto leva 66% do rendimento; no 20º, 33%. Fundos de ações não pagam esse IOF. Num fundo D+30, a cotização normalmente já cai depois desse prazo.
| Dias da aplicação | IOF sobre o rendimento |
|---|---|
| 1 | 96% |
| 10 | 66% |
| 20 | 33% |
| 29 | 3% |
| 30 ou mais | Zero |
Depois do IOF vem o Imposto de Renda. Nos fundos de longo prazo, segue a tabela regressiva de 22,5% a 15%; nos de curto prazo, 22,5% até 180 dias e 20% depois; nos de ações, 15% no resgate. O guia sobre IOF detalha a tabela completa.
Come-cotas: o imposto que não espera o resgate
Fundos abertos de renda fixa e multimercado têm o come-cotas: no último dia útil de maio e de novembro, o administrador recolhe IR sobre o rendimento do período, reduzindo sua quantidade de cotas. A alíquota é de 15% nos fundos de longo prazo e de 20% nos de curto prazo, pela Lei 14.754/2023. No resgate, cobra-se só a diferença até a alíquota final. A proposta de mudar essas alíquotas na Medida Provisória 1.303/2025 perdeu a validade sem virar lei.
Fundos de ações não têm come-cotas, nem FIDCs, FIPs e ETFs enquadrados como entidades de investimento. O mecanismo está explicado em detalhe em come-cotas: o imposto que você paga sem resgatar.
O erro de usar fundo D+30 como reserva de emergência
A reserva de emergência existe para imprevistos. Num fundo D+30 com liquidação em D+2, o dinheiro só chega um mês depois, e com valor que pode ter caído, justamente numa crise, quando a emergência tende a aparecer.
Para a reserva, o critério é liquidez diária e baixo risco: fundo DI com D+0, Tesouro Selic ou CDB de liquidez diária. Veja quanto guardar no guia de reserva de emergência. Fundos lentos servem para o dinheiro que tem horizonte de anos.
O que isso significa para o investidor
Antes de aplicar, procure na lâmina três dados: prazo de cotização, prazo de liquidação e se a contagem é em dias corridos ou úteis. Some os dois, acrescente fins de semana e feriados e confira o horário de corte e eventual taxa de saída antecipada.
A regra prática é casar o prazo do fundo com o do objetivo, lembrando que, até a cotização, você não sabe exatamente quanto vai receber.
Conteúdo informativo, sem recomendação de investimento. Os prazos da tabela são típicos e variam por fundo; consulte sempre o regulamento. Regras tributárias verificadas em setembro de 2026.
Perguntas frequentes
Qual a diferença entre cotização e liquidação?
Cotização é a data em que o valor da cota do resgate é calculado. Liquidação é o prazo entre essa data e o crédito do dinheiro na conta. O prazo total do resgate é a soma das duas.
O que significa D+30 no resgate de fundo?
Significa que a cota usada no resgate é a de 30 dias após o pedido. Se a liquidação for D+2, o dinheiro chega dois dias úteis depois disso, o que pode levar o prazo total a mais de 32 dias com fins de semana e feriados.
Fundo de investimento cobra IOF no resgate?
Fundos de renda fixa e multimercado cobram IOF se o resgate ocorrer antes de 30 dias da aplicação, de 96% do rendimento no primeiro dia até zero no 30º. Fundos de ações não pagam IOF.
Quando é cobrado o come-cotas?
No último dia útil de maio e de novembro, com alíquota de 15% em fundos de longo prazo e 20% nos de curto prazo. Fundos de ações não têm come-cotas.
Posso deixar a reserva de emergência em fundo multimercado?
Não é o mais indicado. Multimercados costumam ter resgate em até 30 dias e oscilam de valor. Para a reserva, prefira produtos de liquidez diária e baixo risco, como fundo DI D+0 ou Tesouro Selic.