A Vuelo Pharma, indústria farmacêutica de Curitiba com 26 anos de operação, concluiu em agosto de 2026 a venda de uma participação a um sócio que vai injetar capital para dobrar o tamanho da empresa. A conversa que levou ao negócio não começou num banco de investimento, e sim numa reunião de revisão de patrimônio com o assessor do fundador, Helder Martins, sócio da Renova Invest. O caso ilustra uma mudança que já domina a gestão de patrimônio nos Estados Unidos: o assessor como primeiro conselheiro do empresário, muito antes de o assunto ser carteira.
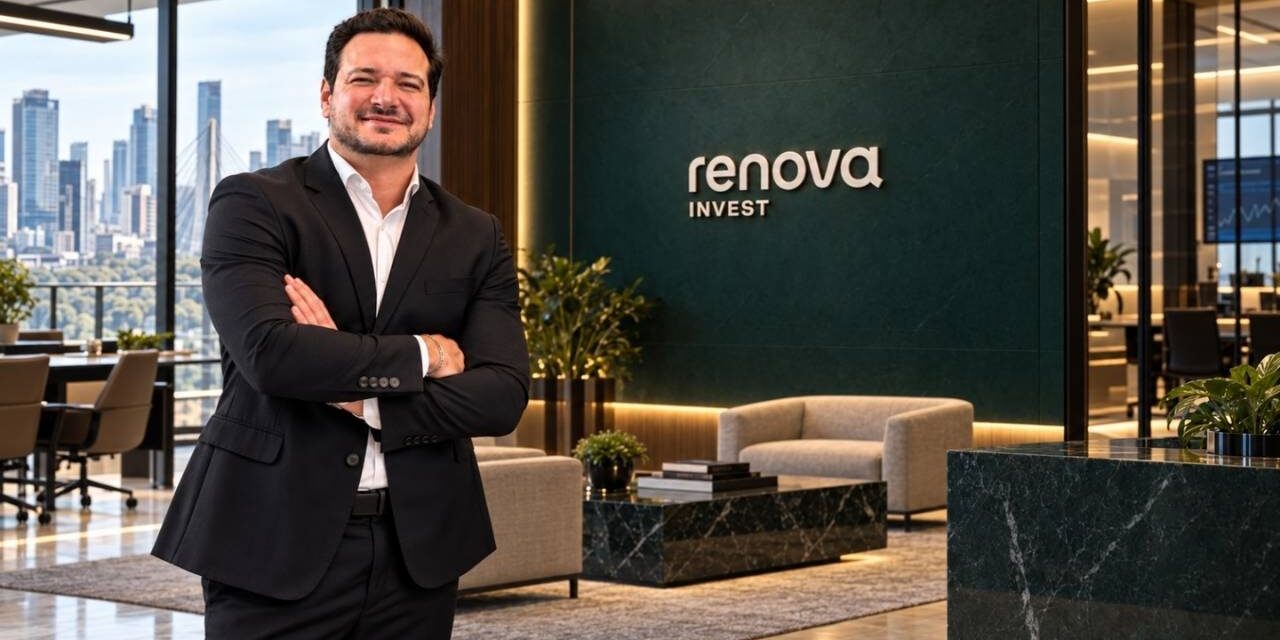
A Vuelo Pharma, farmacêutica de Curitiba com 26 anos de operação, vendeu em agosto de 2026 uma participação a um sócio que vai aportar capital para dobrar a empresa. O processo começou com o assessor de investimentos do fundador, Helder Martins, da Renova Invest, que avaliou o patrimônio do empresário e articulou a entrada da boutique de M&A Ivory Capital.
Principais pontos
- A Vuelo Pharma vendeu parte do capital a um sócio investidor em agosto de 2026, com valor não divulgado, para financiar o plano de dobrar de tamanho.
- A transação foi conduzida pela boutique de M&A Ivory Capital, trazida ao processo pelo assessor Helder Martins, da Renova Invest.
- O mercado brasileiro de fusões e aquisições teve 610 transações e R$ 195 bilhões no primeiro semestre de 2026, segundo a KPMG.
- Cerca de 37% das operações com valor divulgado ficaram entre R$ 51 milhões e R$ 500 milhões, a faixa do middle market.
- Menos de 10% das empresas brasileiras fazem a sucessão de forma planejada e antecipada.
A pergunta que não era sobre investimento
O fundador da Vuelo Pharma era cliente de Martins havia anos. A empresa, especializada em produtos para cuidado da pele e tratamento de feridas, crescia, o setor passava por consolidação e havia sinais de interesse de investidores. Numa das reuniões periódicas de revisão de patrimônio, o assunto não foi a carteira. “Ele não me perguntou onde investir. Perguntou se fazia sentido vender parte da empresa para um sócio injetar capital com o objetivo de dobrar de tamanho”, conta Martins.
A resposta exigia olhar o patrimônio como um todo, e a empresa era, de longe, o maior ativo do empresário. Martins ajudou a organizar as perguntas certas: quanto valeria a operação, quanto do patrimônio continuaria concentrado no negócio ou seria liberado, e o que o fundador queria para os vinte anos seguintes. O diagnóstico indicou que o momento era favorável e que a transação precisava ser conduzida por uma boutique especializada em fusões e aquisições.
Quem negocia o preço e quem cuida do patrimônio
“Meu papel não era negociar o múltiplo. Era garantir que cada decisão da venda fosse coerente com o que ele queria da vida depois dela”, diz Martins. O múltiplo, no jargão do setor, é quantas vezes o lucro ou a geração de caixa da empresa o comprador aceita pagar. Essa negociação ficou com o especialista: Martins articulou a aproximação com a Ivory Capital, boutique de Blumenau (SC) focada em empresas familiares do middle market, que conduziu a transação.
A partir daí, o assessor acompanhou o processo do início ao fim, da preparação dos números às rodadas finais de negociação, e fez a ponte entre a boutique, os advogados e o empresário. É uma divisão de tarefas comum nesse tipo de operação: o assessor de M&A cuida do preço e da estrutura do negócio; o assessor de patrimônio cuida de que o resultado faça sentido para a família. Para entender as etapas de uma operação desse tipo, veja o que são fusões e aquisições e como funcionam.
O fenômeno que os americanos já batizaram
Nos Estados Unidos, o setor de gestão de patrimônio já deu nome a esse movimento: Great Ownership Transfer, a grande transferência de propriedade. Segundo relatório do McKinsey Institute for Economic Mobility, cerca de 6 milhões de pequenas e médias empresas americanas vão passar por transição de controle até 2035, o que representa até US$ 5 trilhões em valor. A demografia explica a pressa: mais da metade dos donos de pequenas empresas no país tem mais de 55 anos, e um em cada quatro já passou dos 65.
Quando esses empresários são perguntados em quem confiam para planejar a saída, a resposta não é o advogado nem o contador. Na pesquisa do Exit Planning Institute, o assessor financeiro aparece em primeiro lugar, seguido por advogado, contador, cônjuge e banqueiro. É o profissional que já conhece o patrimônio inteiro da família e, por isso, costuma ser o primeiro a ouvir a pergunta.
No Brasil, o ciclo começou sem nome
O Brasil ainda não batizou o seu ciclo, mas ele já está em andamento. Empresas familiares respondem por cerca de 90% dos negócios do país, 65% do PIB e 75% dos empregos privados. Só 30% delas chegam à segunda geração, e apenas 12% à terceira. Uma parcela grande do patrimônio privado brasileiro vai mudar de mãos nos próximos anos, por herança, por sucessão profissional, pela entrada de sócios ou pela venda.
O planejamento, porém, ainda é exceção. Menos de 10% das empresas brasileiras fazem a sucessão de forma planejada e antecipada, e dois terços deixam a questão para depois da morte do fundador, segundo Denis Morante, sócio-fundador da boutique de M&A Fortezza. Levantamento citado pelo IBGC mostra que 44% das empresas familiares pesquisadas não têm nenhum plano de sucessão estruturado. Mais sobre o tema em o que saber sobre planejamento sucessório.
Menos negócios, tíquetes maiores: o M&A brasileiro em 2026
O momento ajudou. O mercado brasileiro de fusões e aquisições encerrou o primeiro semestre de 2026 com 610 transações e R$ 195 bilhões movimentados, segundo a pesquisa trimestral da KPMG. O número de operações caiu 35% em relação às 938 do mesmo período de 2025, mas o valor transacionado cresceu 22,3%. O recuo é atribuído aos juros elevados, às incertezas no comércio internacional e à proximidade das eleições, fatores que tornaram os compradores mais rigorosos na escolha dos ativos.
O middle market, porém, seguiu ativo. Entre os negócios com valor divulgado, 100 operações ficaram na faixa entre R$ 51 milhões e R$ 500 milhões, cerca de 37% do grupo. Segundo a KPMG, essa atividade é sustentada por processos de sucessão, profissionalização da gestão e busca de capital para expansão, o mesmo motivo que levou a Vuelo Pharma a buscar um sócio.
| Indicador | Brasil (1º sem. 2026) | Mundo (1º sem. 2026) |
|---|---|---|
| Valor das transações | R$ 195 bilhões (+22,3%) | US$ 2,85 trilhões (+50%) |
| Número de transações | 610 (-35%) | Queda de 9% |
| Faixa intermediária | 100 operações entre R$ 51 mi e R$ 500 mi | US$ 404,5 bi entre US$ 250 mi e US$ 1 bi (+16%) |
| Fonte | KPMG | LSEG |
Juros começam a ceder, e a janela se abre
O custo do dinheiro também começou a cair. Em 16 de setembro, o Copom reduziu a Selic de 14% para 13,75% ao ano, em decisão unânime, dentro do ciclo de cortes iniciado em março, quando a taxa estava em 15%. Juros menores barateiam o financiamento de aquisições e aumentam o valor presente dos lucros futuros de uma empresa, dois fatores que costumam destravar negociações. Os detalhes da decisão estão em Copom corta a Selic para 13,75%, e a taxa atualizada, em Selic hoje.
Para Martins, esperar o momento ideal teria sido o maior risco. “Quem esperou o cenário perfeito em 2021 vendeu bem; quem esperou em 2023 não vendeu. O que a gente fez foi olhar o patrimônio do cliente e concluir que essa janela, com juros começando a cair e consolidação no setor, era boa o suficiente”, diz.
Recorde lá fora, concentrado no topo
O padrão brasileiro de menos negócios e tíquetes maiores repete o que acontece no mundo. O valor global de fusões e aquisições no primeiro semestre de 2026 chegou a US$ 2,85 trilhões, alta de 50% e o maior primeiro semestre da história, segundo a LSEG, mesmo com queda de 9% no número de transações. Os Estados Unidos lideraram, com US$ 1,5 trilhão em negócios envolvendo empresas americanas, alta de 80% e 54% do total global.
O recorde, porém, está concentrado no topo. As megaoperações, de US$ 10 bilhões ou mais, somaram US$ 1,32 trilhão em 48 transações, 42% do volume global. Já o middle market, de negócios entre US$ 250 milhões e US$ 1 bilhão, cresceu apenas 16%, para US$ 404,5 bilhões. Para o empresário médio, o mercado não está eufórico, está seletivo. E a seletividade favorece quem chega preparado, com números organizados e objetivos claros.
O que acontece depois da assinatura
A transação foi concluída em agosto de 2026, com valor não divulgado. Começa agora a segunda parte do trabalho: organizar o patrimônio do fundador para a nova fase da empresa e transformar o resultado da operação em um patrimônio capaz de atravessar gerações. Nessa etapa entram a assessoria, a consultoria de investimentos e a gestora da Renova, e instrumentos como a holding familiar costumam fazer parte da conversa.
É também a etapa mais negligenciada. Nos EUA, apenas 5% dos empresários da geração baby boomer têm um time formal de planejamento de saída, embora mais da metade pretenda deixar o negócio nos próximos anos. E 92% das saídas de pequenas empresas americanas ainda acontecem por fechamento; só 5% terminam em venda concluída.
O assessor que vai além do produto
A Renova Invest, escritório Best Performance do BTG Pactual por sete anos consecutivos, com mais de 5 mil clientes e cerca de R$ 5 bilhões sob assessoria, aposta num modelo de atendimento que inclui câmbio, crédito, sucessão e venda de empresas. A lógica é que o assessor precisa saber orientar o cliente e saber quem chamar em cada situação, como fez Martins ao trazer a Ivory Capital para a operação da Vuelo Pharma.
O caso ajuda a explicar a aposta. O evento de liquidez mais importante da vida de um empresário raramente começa numa reunião sobre investimentos, mas quase sempre termina em uma. “O empresário passa trinta anos construindo a empresa e uma tarde assinando a venda”, resume Martins. “O que acontece nos trinta anos seguintes é o nosso trabalho.”
Conteúdo informativo, sem recomendação de investimento. Dados de mercado referem-se às fontes e períodos citados.
Perguntas frequentes
Qual é o papel do assessor de investimentos na venda de uma empresa?
O assessor não negocia o preço da empresa, tarefa de uma boutique ou banco de M&A. Ele avalia o patrimônio do empresário como um todo, ajuda a decidir se e quando vender, articula os especialistas e planeja o destino do dinheiro após a transação.
Como está o mercado de fusões e aquisições no Brasil em 2026?
Segundo a KPMG, o Brasil teve 610 transações e R$ 195 bilhões movimentados no primeiro semestre de 2026. O número de operações caiu 35%, mas o valor cresceu 22,3%, sinal de compradores mais seletivos e negócios maiores.
O que é middle market em fusões e aquisições?
É a faixa intermediária de transações, entre as pequenas operações e as megaoperações. No levantamento da KPMG, 100 operações brasileiras com valor divulgado ficaram entre R$ 51 milhões e R$ 500 milhões no primeiro semestre de 2026, cerca de 37% do grupo.
Por que a queda da Selic favorece a venda de empresas?
Juros menores barateiam o financiamento de aquisições e elevam o valor presente dos lucros futuros da empresa. O Copom cortou a Selic de 14% para 13,75% ao ano em 16 de setembro de 2026, dentro de um ciclo de cortes iniciado em março.
Quantas empresas familiares fazem planejamento de sucessão no Brasil?
Poucas. Menos de 10% das empresas brasileiras fazem a sucessão de forma planejada e antecipada, e levantamento citado pelo IBGC indica que 44% das empresas familiares pesquisadas não têm nenhum plano de sucessão estruturado.