Enquanto a Braskem trava com credores no Brasil, sua controlada mexicana seguiu o caminho oposto — e deu certo. A Braskem Idesa pediu Chapter 11 no Texas em 17 de agosto e, no dia seguinte, anunciou acordo consensual que corta a dívida sênior de US$ 2,5 bilhões para cerca de US$ 1,6 bilhão. A controladora entra com US$ 476 milhões.
Principais pontos
- O pedido de Chapter 11 foi protocolado em 17 de agosto na Corte do Distrito Sul do Texas.
- A dívida sênior cai de cerca de US$ 2,5 bilhões para aproximadamente US$ 1,6 bilhão.
- O corte de dívida é de aproximadamente US$ 920 milhões.
- A Braskem injetará US$ 476 milhões, dos quais cerca de US$ 126 milhões já haviam sido aportados.
- O formato é prepackaged, com conclusão esperada em 60 a 90 dias.
Quem é a Braskem Idesa
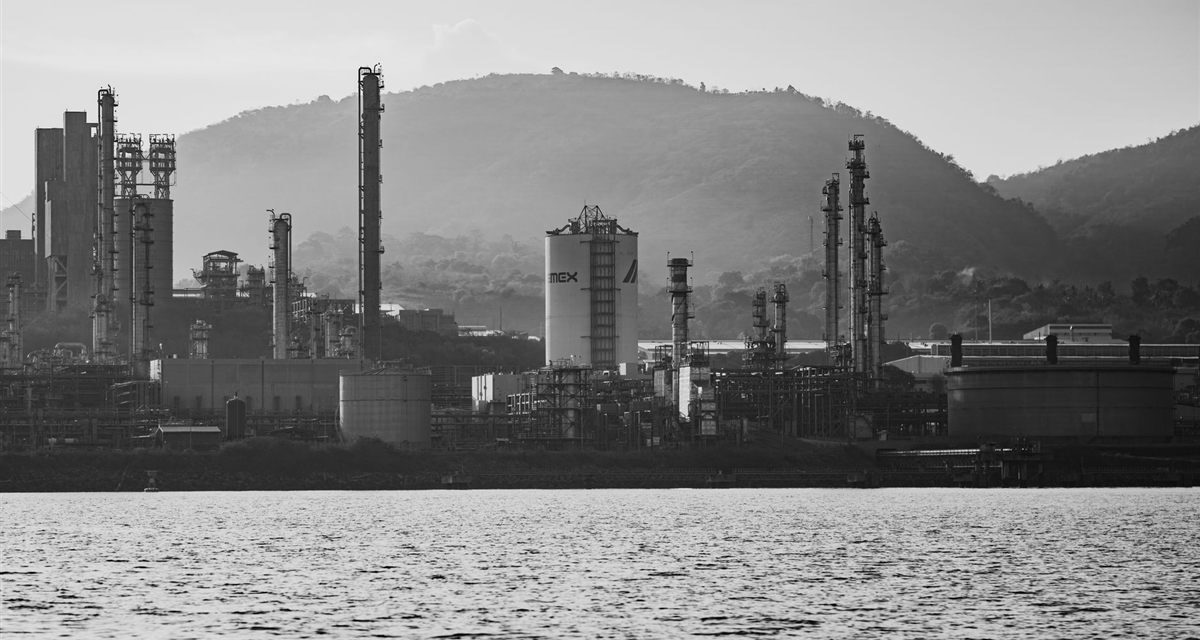
A Braskem Idesa é uma joint venture entre a brasileira Braskem e o Grupo Idesa, braço petroquímico do conglomerado financeiro Capital Inbursa. Ela foi criada para desenvolver e operar o projeto Etileno XXI, um complexo integrado de craqueamento de etano e produção de polietileno em Nanchital de Lázaro Cárdenas del Río, no estado de Veracruz, no México.
É uma operação grande e intensiva em capital — perfil que sustenta dívida elevada quando o ciclo é bom e vira problema quando não é. A empresa passou a integrar a mesma crise que atinge a controladora brasileira, mas escolheu outro instrumento para resolvê-la.
O que é Chapter 11 e por que no Texas
Chapter 11 é o capítulo da lei de falências americana que permite a uma empresa se reorganizar sob proteção judicial, mantendo a operação. A Braskem Idesa e certas afiliadas protocolaram o pedido em 17 de agosto de 2026 na Corte de Falências do Distrito Sul do Texas.
A escolha do foro não é arbitrária. Empresa mexicana pedir recuperação nos Estados Unidos parece estranho, mas faz sentido quando a dívida foi emitida sob lei americana e os credores estão lá — é onde os contratos são executáveis. Some-se o fato de o Chapter 11 ser um dos regimes de reorganização mais previsíveis do mundo, com jurisprudência consolidada. As diferenças em relação ao modelo brasileiro estão em o que é Chapter 11.
O detalhe que muda tudo: prepackaged
Aqui está a razão pela qual este caso é o oposto do brasileiro. O pedido é prepackaged — pré-acordado. A empresa não entrou na Justiça para começar a negociar; entrou com o acordo já fechado com os principais credores, para homologá-lo.
Em 18 de agosto, um dia após o protocolo, a Braskem anunciou acordo consensual de reestruturação envolvendo ela própria, a ETILENO XXI do Grupo Idesa, uma maioria substancial dos noteholders e o credor do term loan. Por isso a conclusão é esperada em apenas 60 a 90 dias — prazo impensável numa reorganização disputada.
| Item | Situação |
|---|---|
| Data do pedido | 17/08/2026 |
| Foro | Distrito Sul do Texas, EUA |
| Formato | Prepackaged (pré-acordado) |
| Dívida sênior antes | ~US$ 2,5 bilhões |
| Dívida sênior depois | ~US$ 1,6 bilhão |
| Corte de dívida | ~US$ 920 milhões |
| Aporte da Braskem | US$ 476 milhões |
| Conclusão esperada | 60 a 90 dias |
O que a controladora coloca — e o que recebe
A Braskem se comprometeu a injetar US$ 476 milhões na controlada, dos quais aproximadamente US$ 126 milhões já haviam sido aportados antes do pedido de Chapter 11. Em troca, preserva a participação majoritária após a reestruturação.
Esse é o cálculo central para o acionista brasileiro, e ele tem dois lados. De um lado, é dinheiro saindo do caixa de uma companhia que acabou de ser rebaixada para inadimplência restrita justamente por preferir preservar liquidez a pagar juros. De outro, US$ 476 milhões compram um corte de US$ 920 milhões na dívida da controlada e mantêm o controle de um ativo relevante. Em termos de troca, é favorável — desde que o caixa exista.
O contraste com o caso brasileiro
Comparar os dois processos é o exercício mais instrutivo desta história. No México, a empresa chegou ao Judiciário com maioria substancial dos credores a bordo, corte de dívida definido e prazo de 60 a 90 dias. No Brasil, a controladora protocolou recuperação extrajudicial com 39,6% de adesão e viu os bondholders rejeitarem a proposta como “totalmente insatisfatória”.
A diferença central está no que se ofereceu. Na Braskem Idesa houve corte de principal — o credor perde valor de face, mas o que sobra fica sustentável. No Brasil, a proposta manteve o principal intacto e pediu redução de cupom e capitalização de juros. Credor aceita perder valor com clareza; resiste a perder prazo e remuneração sem contrapartida.
O que isso diz sobre o setor
Dois processos de reestruturação simultâneos, em dois países, no mesmo grupo, indicam que o problema não é de gestão local — é setorial. Petroquímica é negócio de ciclo, com margem que depende do diferencial entre o preço da matéria-prima e o do produto final, e capacidade instalada que não se ajusta rápido à demanda.
Some-se dívida em dólar e o quadro fica claro. Foi o mesmo diagnóstico que levou a Braskem a reportar lucro de R$ 3,33 bilhões e ver a ação cair 7,68% em agosto — lucro contábil que não vira caixa. A crise do grupo integra o ciclo mais amplo discutido em três grandes reestruturações ao mesmo tempo.
O que isso significa para o investidor
Para quem tem BRKM5, a notícia é ambígua e vale entender por quê. Resolver a controlada mexicana em 60 a 90 dias remove uma frente de incerteza e um risco de contaminação — isso é bom. Mas exige US$ 476 milhões de caixa de uma companhia que está em default deliberado no Brasil justamente por falta de folga de liquidez.
Para o investidor em geral, a lição é sobre método de negociação. O caso mexicano mostra que chegar ao Judiciário com acordo pronto resolve rápido; o caso brasileiro mostra que chegar sem acordo prolonga a incerteza e derruba o preço. Quando você avalia uma empresa em reestruturação, o dado mais preditivo não é o tamanho da dívida — é quanto dos credores já está a bordo. O checklist completo está em como identificar risco numa empresa da carteira.
Conteúdo informativo, sem recomendação de investimento. Valores e prazos se referem ao anunciado em meados de agosto de 2026 e dependem de homologação judicial.
Perguntas frequentes
O que é a Braskem Idesa?
É uma joint venture entre a Braskem e o Grupo Idesa, braço petroquímico do conglomerado Capital Inbursa, criada para operar o projeto Etileno XXI — um complexo de craqueamento de etano e polietileno em Veracruz, no México.
Por que uma empresa mexicana pediu recuperação nos EUA?
Porque a dívida foi emitida sob lei americana e os credores estão lá, o que torna o foro americano o local onde os contratos são executáveis. O Chapter 11 também é um dos regimes de reorganização mais previsíveis, com jurisprudência consolidada.
O que significa Chapter 11 prepackaged?
Significa que a empresa entrou na Justiça com o acordo já fechado com os principais credores, apenas para homologá-lo, em vez de começar a negociar depois do pedido. Por isso a conclusão é esperada em 60 a 90 dias.
Quanto a Braskem vai colocar na controlada?
US$ 476 milhões, dos quais cerca de US$ 126 milhões já haviam sido aportados antes do pedido de Chapter 11. Em troca, a companhia preserva a participação majoritária e a controlada corta aproximadamente US$ 920 milhões de dívida.
Por que o caso mexicano avançou e o brasileiro travou?
Pela natureza da proposta. Na Braskem Idesa houve corte de principal, com maioria substancial dos credores a bordo. No Brasil, a proposta manteve o principal intacto e pediu redução de cupom e capitalização de juros — o que os bondholders rejeitaram.
Ativos citados nesta matéria

Cotações ao vivo, com atraso. Clique para ver a ficha completa. Não é recomendação de investimento.