A Log Commercial Properties (LOGG3) concluiu a venda do galpão Log Recife II ao fundo imobiliário TRXF11 por R$ 210 milhões, informou a companhia na quarta-feira (23). O negócio, anunciado em agosto, saiu a um cap rate de 8,19% ao ano, com parte do pagamento em cotas do fundo. Para o cotista do TRXF11, a conta é menos simples.
A Log concluiu em 23 de setembro de 2026 a venda de 70% do galpão Log Recife II, em Jaboatão dos Guararapes (PE), ao TRXF11 por R$ 210 milhões, ou R$ 4.375 por metro quadrado. O fundo paga 62% no fechamento, sendo R$ 55 milhões em dinheiro e R$ 75 milhões em cotas, e o restante em duas parcelas corrigidas pelo IPCA.
Principais pontos
- A Log vendeu 70% do Log Recife II ao TRXF11 por R$ 210 milhões, a R$ 4.375 por metro quadrado.
- O fundo paga R$ 55 milhões em dinheiro e R$ 75 milhões em cotas no fechamento, e o restante em duas parcelas com IPCA.
- A venda teve margem bruta de 41% e TIR de 26,1% para a Log, a preço em linha com o valor patrimonial do ativo.
- Com o negócio, a Log soma cerca de R$ 1,3 bilhão em vendas concluídas em 2026.
- Para o TRXF11, o cap rate de 8,19% fica abaixo do rendimento de cerca de 15% que a cota paga hoje no mercado.
O que foi vendido e por quanto
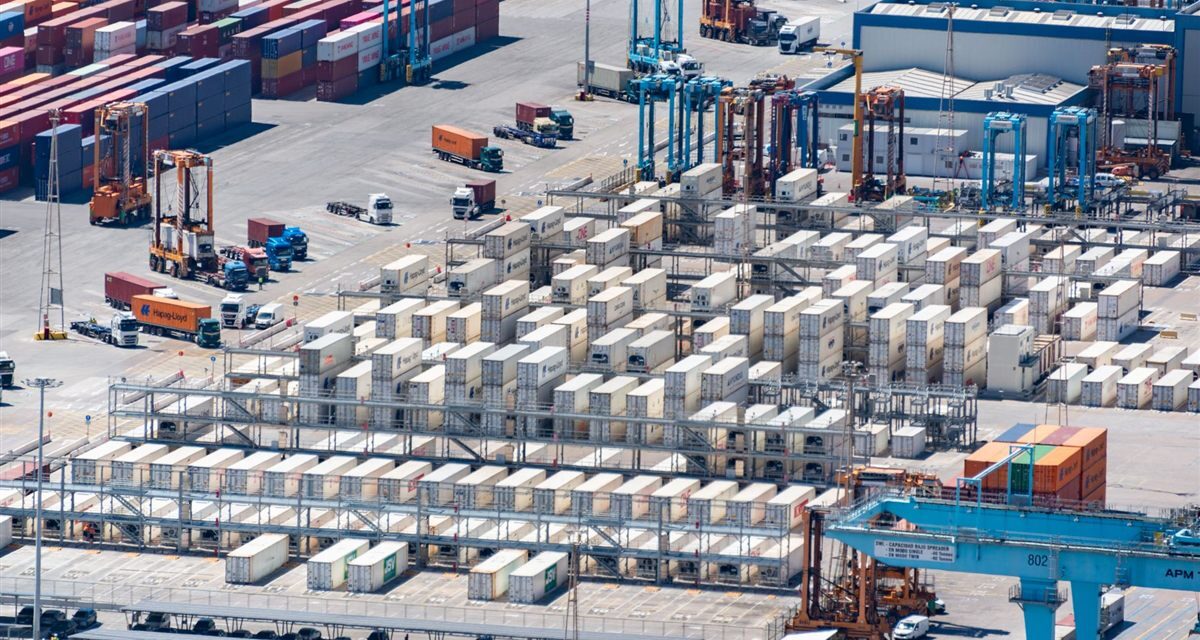
O Log Recife II fica em Jaboatão dos Guararapes, na região metropolitana do Recife, e foi entregue no quarto trimestre de 2024. Tem 68.575 metros quadrados de área bruta locável (ABL) e, segundo informações do anúncio, está locado a uma grande empresa de comércio eletrônico até fevereiro de 2030, com reajuste pelo IPCA.
Parte das reportagens fala em venda do galpão; outras, em venda de 70%. A conta do metro quadrado reconcilia as duas: R$ 210 milhões divididos por R$ 4.375 dão cerca de 48 mil metros quadrados, exatamente 70% da ABL. O TRXF11 comprou a fatia de 70% que cabia à Log, não o galpão inteiro.
Como o TRXF11 vai pagar
No fechamento, a Log recebe 62% do valor: R$ 55 milhões em dinheiro e R$ 75 milhões em cotas do TRXF11. Os 38% restantes, cerca de R$ 80 milhões, vêm em duas parcelas iguais, corrigidas pela variação positiva do IPCA.
| Etapa | Parcela | Valor aproximado | Forma |
|---|---|---|---|
| Fechamento | 62% | R$ 130 milhões | R$ 55 mi em dinheiro + R$ 75 mi em cotas |
| Até 30/12/2026 | 19% | R$ 40 milhões | Dinheiro, com IPCA |
| 14º mês após o fechamento | 19% | R$ 40 milhões | Dinheiro, com IPCA |
Por que a Log vende galpões que acabou de construir
É o modelo de negócio. A Log constrói, aluga e vende o galpão pronto a fundos imobiliários, reciclando o capital na próxima obra. Aqui, a venda teve margem bruta de 41% e TIR de 26,1%, a preço em linha com o valor patrimonial líquido (NAV) do ativo.
A Log segue como administradora do imóvel, o que gera receita recorrente de serviços. Com esta transação, soma cerca de R$ 1,3 bilhão em vendas concluídas em 2026, todas pelo valor patrimonial, segundo a empresa.
O que muda para o acionista da LOGG3
Vender pelo NAV funciona como prova de preço: mostra que os imóveis valem, na mão de um comprador, o que o balanço diz. A LOGG3 fechou a quarta-feira (23) a R$ 25,71, com valor de mercado perto de R$ 2,2 bilhões; a venda equivale a cerca de 9% disso.
Em ciclos anteriores de vendas, a Log pagou proventos grandes: R$ 3,19 por ação em dezembro de 2025 e R$ 2,86 em julho de 2026, segundo dados de proventos compilados pela Brapi. A companhia não anunciou provento ligado a esta venda, e parte do valor chega em cotas e parcelas, não em caixa imediato. As cotas recebidas deixam a Log exposta ao preço do TRXF11.
O que muda para o cotista do TRXF11
O imóvel representa cerca de 3,5% do patrimônio líquido de R$ 6,03 bilhões. O cap rate é o aluguel anual dividido pelo preço. A cota fechou a quarta-feira (23) a R$ 73,99; com o rendimento mensal de R$ 0,93, o retorno anualizado para quem compra hoje fica perto de 15%.
Ou seja, o fundo compra um imóvel que rende 8,19% enquanto o mercado exige cerca de 15% de sua cota. Pagar em cotas só favorece o cotista se elas forem entregues acima do preço de tela, e o preço usado não foi detalhado nas fontes consultadas. O gestor informou yield on cost de 10,58% ao ano, sem detalhar o cálculo.
| TRXF11 | Número |
|---|---|
| Cota (fechamento de 23/09) | R$ 73,99 |
| Valor patrimonial por cota | R$ 96,62 |
| P/VP | 0,76 |
| Último rendimento mensal | R$ 0,93 |
| Dividend yield em 12 meses | 15,97% |
A emissão bilionária e a alavancagem
A compra faz parte da expansão financiada pela 13ª emissão, de até R$ 5 bilhões, podendo chegar a R$ 10 bilhões, a R$ 94,39 por cota. Com a cota cerca de 24% abaixo do valor patrimonial, atrair subscritores ao preço da oferta é difícil; o resultado final não estava consolidado até esta quinta-feira (24). Em agosto, análises apontavam cerca de R$ 3,1 bilhões em obrigações do fundo, com loan-to-value (dívida sobre valor dos imóveis) perto de 31,7%.
Para ler esses indicadores, veja como analisar um FII pelo P/VP e pela vacância e o que é dividend yield. A lista de fundos está em nossa página de FIIs.
Conteúdo informativo, sem recomendação de investimento. Rendimentos passados de fundos imobiliários não garantem rendimentos futuros. Cotações de fechamento de 23 de setembro de 2026.
Perguntas frequentes
Por quanto a Log vendeu o Log Recife II ao TRXF11?
Por R$ 210 milhões, o equivalente a R$ 4.375 por metro quadrado. O valor corresponde à fatia de 70% do galpão, cerca de 48 mil dos 68.575 metros quadrados de área bruta locável.
Como o TRXF11 vai pagar o galpão?
O fundo paga 62% no fechamento, sendo R$ 55 milhões em dinheiro e R$ 75 milhões em cotas. O restante vem em duas parcelas de 19%, corrigidas pelo IPCA, até 30 de dezembro de 2026 e no 14º mês após o fechamento.
Qual o cap rate da compra do Log Recife II?
O cap rate da operação é de 8,19% ao ano, segundo os dados divulgados pelo fundo. O gestor também informou yield on cost de 10,58% ao ano.
A venda do Log Recife II vai gerar dividendos para a LOGG3?
A Log não anunciou provento ligado a esta venda. Parte do valor chega em cotas do TRXF11 e em parcelas, e não em caixa imediato.
A compra aumenta o rendimento do TRXF11?
Não há estimativa oficial. O imóvel representa cerca de 3,5% do patrimônio do fundo e rende 8,19% ao ano, abaixo do retorno de cerca de 15% que a cota paga hoje no mercado.
Ativos citados nesta matéria
 LOGG3Log Commercial Properties e
R$ 25,08-2,45%
Ver ficha
 TRXF11TRX Real Estate Fundo
R$ 72,96-1,39%
Ver ficha
Cotações ao vivo, com atraso. Clique para ver a ficha completa. Não é recomendação de investimento.